IPO: o único negócio em que o vendedor escolhe o dia
Na estreia, você compra de quem conhece a empresa por dentro, num dia e num preço que ele escolheu. E, nos primeiros meses, não existe régua para dizer se aquilo é tendência ou euforia.
A ideia: do outro lado da mesa está quem conhece a empresa
Quase todo negócio na bolsa acontece entre duas pessoas que sabem mais ou menos a mesma coisa: o que saiu no balanço, no fato relevante, no jornal. O IPO (sigla em inglês para oferta pública inicial, a primeira venda de ações de uma empresa na bolsa) é a exceção.
Do outro lado estão o fundador, o fundo que entrou anos antes e o banco que organiza a oferta. Os três conhecem a empresa por dentro, escolheram o mês da oferta e definiram a faixa de preço. No IPO, quem tem mais informação é justamente quem está vendendo, e ele escolhe o dia.
Isso não quer dizer que todo IPO é armadilha. Boas empresas também estrearam um dia. Quer dizer que o momento da estreia é escolhido para ser bom para quem vende, e preço bom para quem vende raramente é preço bom para quem compra.
O que os números mostram: a safra de 2020 e 2021
Com juro baixo e dinheiro procurando risco, a B3 viveu uma onda de estreias em 2020 e 2021. Medimos o que aconteceu com elas no arquivo do Quantor: pegamos as ações que começaram a negociar nesses dois anos e que continuam listadas, e comparamos o primeiro fechamento mensal com o fechamento 24 meses depois.
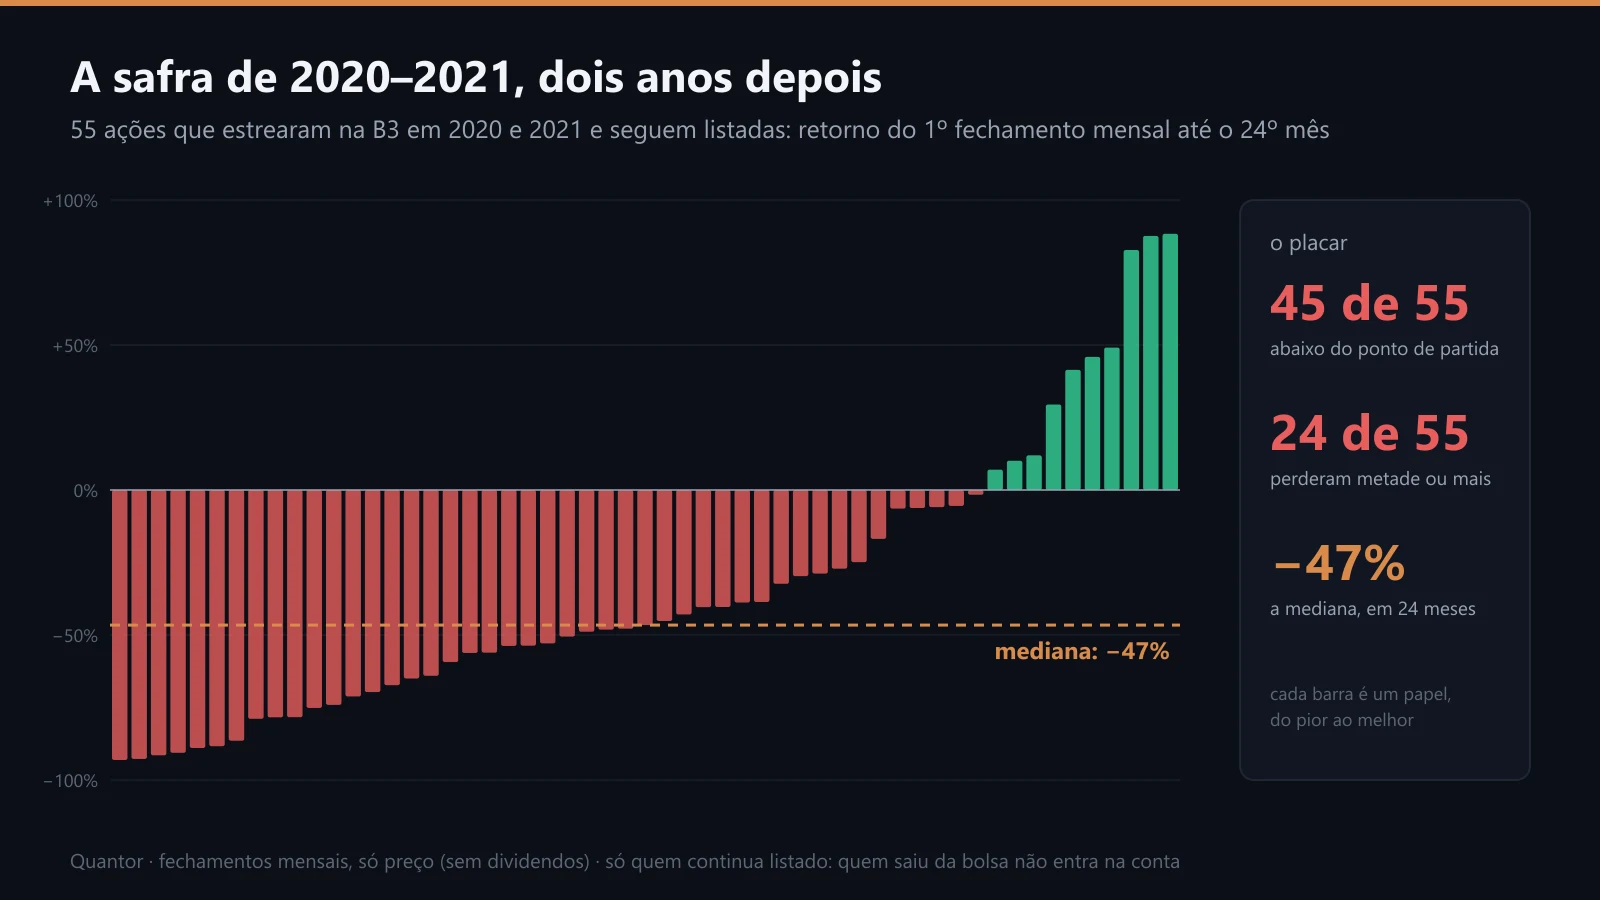
Cada barra é uma ação, da pior para a melhor. Vermelho: abaixo do ponto de partida depois de dois anos. A linha tracejada é a mediana.
Foram 55 ações. Dois anos depois, 45 estavam abaixo do primeiro fechamento, 24 tinham perdido metade ou mais, e a mediana (o valor do meio da fila) foi −47%.
Dois cuidados com esse número. A conta usa só o preço, sem dividendos (poucas dessas empresas pagavam muito). E ela só enxerga quem sobreviveu: empresas que fecharam o capital ou foram compradas no caminho não estão na lista. Se alguma coisa, o retrato real foi pior.
Por que o primeiro ano pesa para baixo
A empresa escolhe o momento. Ninguém abre capital em pânico. As ofertas se amontoam quando a bolsa está animada e os múltiplos (quanto o mercado paga por cada real de lucro) estão altos. Comprar no auge do apetite já explica boa parte da mediana ruim, sem precisar acusar ninguém de má-fé.
O lock-up adia a oferta de verdade. No prospecto (o documento da oferta), os sócios antigos costumam se comprometer a não vender por alguns meses. Isso é o lock-up. Quando o prazo acaba, o estoque que estava travado pode chegar ao mercado, e um fundo que precisa devolver dinheiro aos cotistas vende pela liquidez, não pelo preço justo.
O histórico mostrado é o melhor que a empresa já teve. O prospecto exibe os anos que justificam a oferta. O primeiro balanço como empresa aberta é o primeiro teste público. Só depois de quatro trimestres você vê um ano inteiro, com as estações boas e as ruins.
Sem cinco meses, não existe régua
A régua do Quantor é simples: se o fechamento do mês ficou acima da média exponencial dos últimos cinco fechamentos mensais, o papel está em alta; abaixo, em baixa. Para ela existir, precisa de cinco fechamentos.

Os pontos cinza são meses sem régua. Depois, verde quando o mês fechou acima da linha azul e vermelho quando fechou abaixo.
A CMIN3 estreou em fevereiro de 2021. De fevereiro a maio, não havia com o que comparar o preço. A régua nasceu em junho, a R$ 9,16, já com o papel abaixo da média. Ficou em baixa até novembro, com o fechamento chegando a R$ 5,27 em outubro, e só voltou a marcar alta em dezembro.
No dia do IPO, não existe tendência a favor nem contra: existe falta de dado. E falta de dado não é sinal neutro. É impossibilidade de medir. Com a força acontece o mesmo: a de 12 meses precisa de 12 meses de preço.
Onde a regra engana
Nem toda estreia é igual. Uma empresa madura que chega à bolsa por privatização ou reorganização pode ter décadas de balanço auditado, mesmo sem histórico de cotação. Aí o que falta é o preço, não a empresa.
Mediana é mediana. Das 55, dez estavam acima do ponto de partida depois de dois anos, algumas com ganhos grandes. O problema é que não dá para saber de antemão quem vai ser a exceção.
Esperar também custa, e às vezes você perde uma estreia boa. Mas empresa que cresce por anos dá muito mais de um ano de oportunidade. O prêmio por chegar primeiro numa empresa boa costuma ser menor que o prejuízo de chegar primeiro numa que não era.
Na prática
1. Leia se a oferta é primária ou secundária. Dinheiro que entra na empresa financia o negócio; dinheiro que vai para o sócio antigo financia a saída dele. A próxima aula mostra a diferença.
2. Anote quando vence o lock-up. Não precisa operar nessa data. Serve para não confundir uma queda de oferta com piora do negócio.
3. Espere a régua existir. Cinco fechamentos mensais para a régua, e um ano de pregões para o IQ. Antes disso, você pode ter uma tese, mas não tem medição.
4. Conte quatro balanços antes de formar opinião sobre a empresa. Um trimestre é ruído; quatro fecham o ano.
5. Compare o múltiplo da oferta com o do mercado. Em 23/09/2026, entre as 113 ações com lucro e mais de R$ 10 milhões negociados por dia, o preço sobre lucro (P/L) mediano era 10,3. Uma estreia pedindo 40 vezes o lucro precisa de uma justificativa em número, não em apresentação.
No Quantor
Na tela Analisar papel, a régua de um papel recém-listado só pode ser calculada depois de cinco fechamentos mensais, e o IQ também precisa de histórico; nos Rankings, o papel novo só entra nas listas do Quantor quando juntar esse histórico. Até lá, desconfie de qualquer leitura de tendência. Enquanto isso, o bloco Raio-x do lucro vai acumulando, trimestre a trimestre, o histórico que o prospecto não mostrava, e Barata ou cara? diz se o preço da estreia está caro contra os pares.
O vendedor escolheu o dia dele. Você pode escolher o seu.
Voltar à trilha Eventos corporativos e o preçoTodas as trilhas
 criador do Quantor · professor da AcademyProf. Vinícius RosaCriou o Quantor para ajudar as pessoas a investirem melhor. Trader há 20 anos, engenheiro e programador, autor de O Investidor de Fluxo.
Conteúdo educacional. O Quantor não recomenda compra nem venda de ativos; resultados passados não garantem resultados futuros. Decisões de investimento são de responsabilidade exclusiva do investidor.